【分享本文原因】很多人剛接觸理財時,常問靠投資能不能完全不上班,市場上也常把財富自由與提早退休劃上等號,這其實是個容易讓人走偏的誤解
這篇文章會結合過往的風險管理經驗,帶大家重新釐清財富自由的真正定義,探討如何務實評估資金規模與投資策略,希望能幫大家建立一套更穩健的財務框架。
目錄
財富自由的真正定義:不上班真的是終極目標嗎?
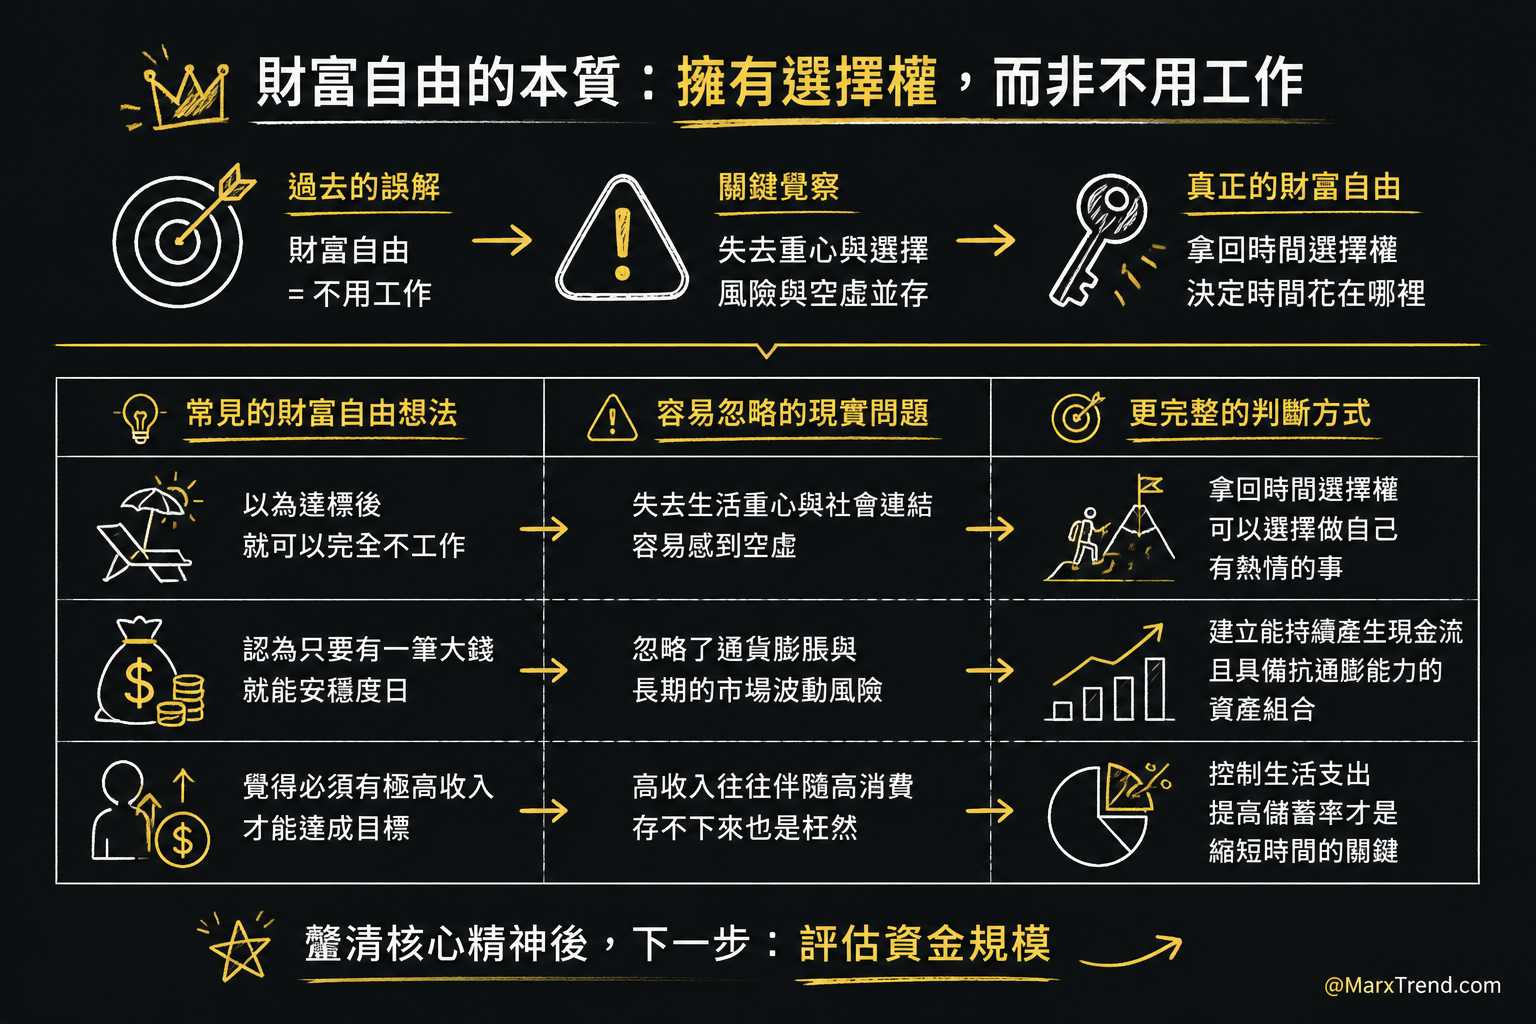
當大家聊到理財目標時,經常會把「靠投資養活自己」當作一個神聖的終點,彷彿只要存到了一筆錢,從此就可以每天睡到自然醒、什麼都不用做,但這其實忽略了生活重心的重要性。
Marx我以前也曾以為,財富自由的核心就是不用再工作,後來在市場裡待久了、看過許多不同階段的投資人,才慢慢發現真正的財富自由,其實是「擁有選擇權」。
這意味著不必再為了基本生存,去忍受不合理的工作環境或違背自身價值觀的選擇,而是有底氣去決定自己的時間要花在哪裡。
很多新手投資人常遇到的情況是,一開始只盯著一個想像中的財富數字,卻沒有想過達標後的生活長什麼樣子,為了幫助大家釐清觀念,我們可以先對比一下常見的誤解與更完整的判斷方式:
| 常見的財富自由想法 | 容易忽略的現實問題 | 更完整的判斷方式 |
|---|---|---|
| 以為達標後就可以完全不工作 | 失去生活重心與社會連結,容易感到空虛 | 拿回時間選擇權,可以選擇做自己有熱情的事 |
| 認為只要有一筆大錢就能安穩度日 | 忽略了通貨膨脹與長期的市場波動風險 | 建立能持續產生現金流且具備抗通膨能力的資產組合 |
| 覺得必須有極高收入才能達成目標 | 高收入往往伴隨高消費,存不下來也是枉然 | 控制生活支出,提高儲蓄率才是縮短時間的關鍵 |
釐清了財富自由的核心精神後,我們再來看看實務上該如何評估資金規模
靠投資養活自己?先搞懂提早退休的資金盲點
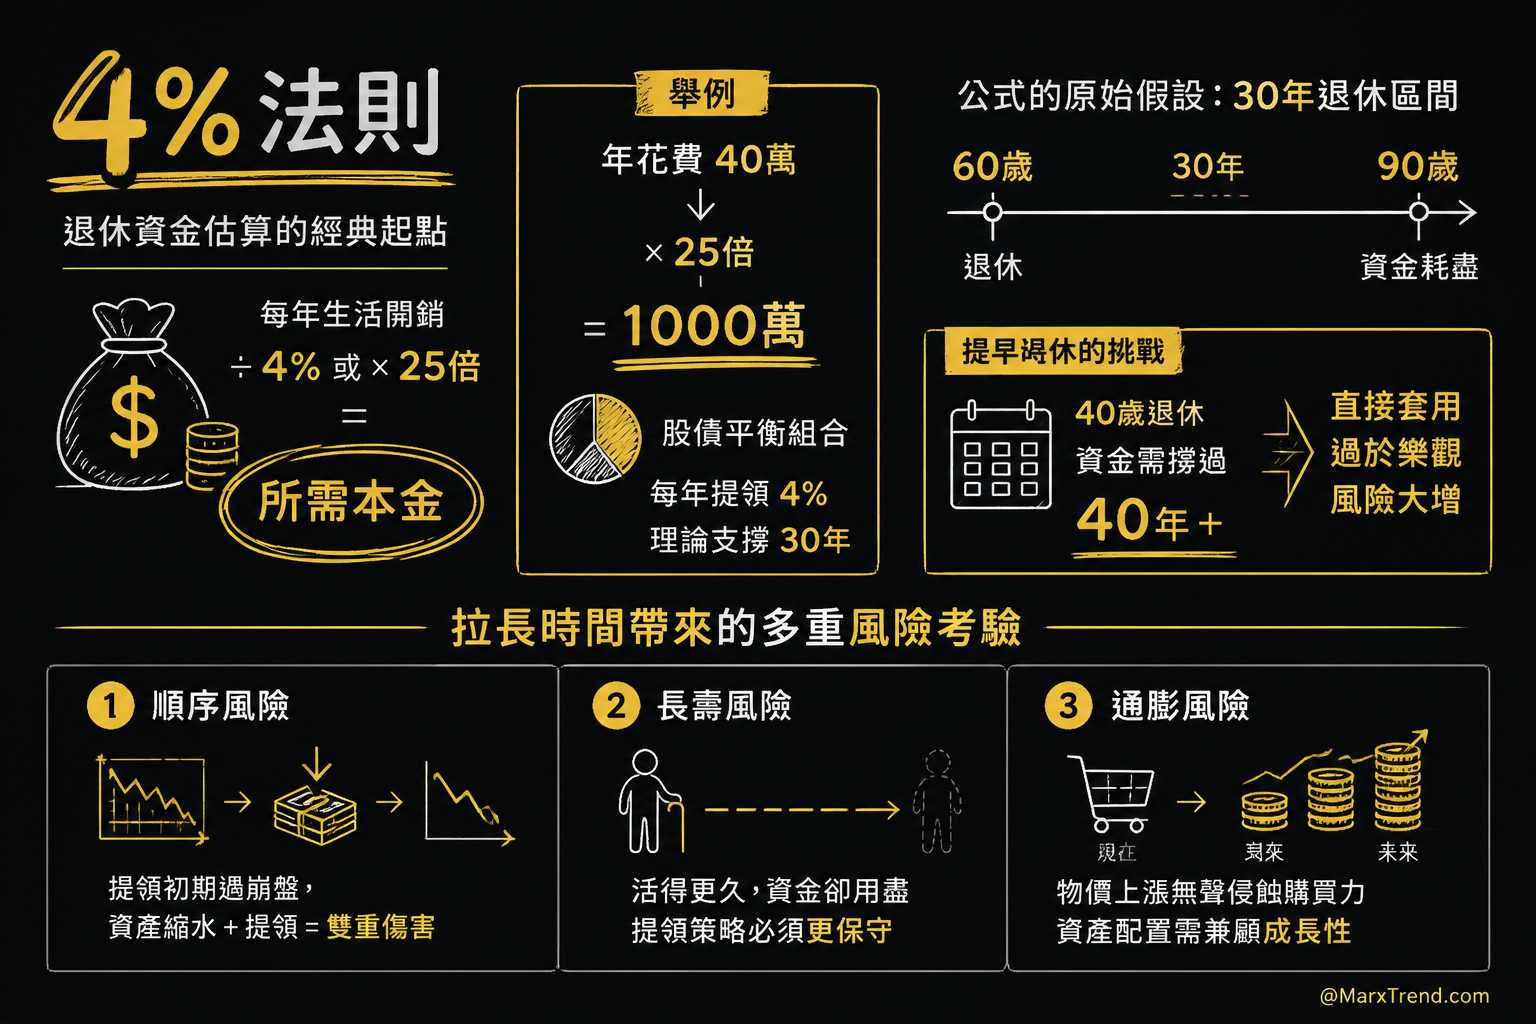
在討論退休準備時,市場上最常聽到的就是「4%法則」,簡單來說,只要將每年預估的生活開銷除以4%,或是直接乘以25倍,就能算出需要準備的本金數字
舉例來說,如果預估一年花費是40萬台幣,乘以25倍就是1000萬台幣,理論上只要把這筆錢放在一個股債平衡的投資組合中,每年提領4%出來生活,就有很高的機率可以支撐30年
但這個看似完美的公式,其實隱藏著幾個需要特別留意的盲點,特別是對於想要提早退休的人來說,直接套用這個公式往往過於樂觀
這個法則最初的研究背景,是設定退休區間為30年,也就是假設一個人60歲退休,這筆錢大概能支撐到90歲,但如果是40歲就想提早退休,這筆資金可能需要撐過40年甚至更長的時間
拉長時間帶來的多重風險考驗
當時間軸拉長,投資組合就會面臨更嚴苛的市場考驗,如果沒有做好真正的風險管理,很容易在中途面臨資金見底的危機,以下是幾個最常被忽略的關鍵風險:
- 順序風險:如果在開始提領退休金的前幾年,剛好遇到股市大崩盤,在資產大幅縮水的情況下還要硬抽出現金來生活,會對整體的本金造成不可逆的傷害。
- 長壽風險:現代人壽命越來越長,如果活得比預期的還要久,但資金卻提早用盡,這無疑是財務規劃上最不樂見的狀況,因此面對更長的退休時間,提領策略必須更加保守。
- 通膨風險:長達幾十年的歲月裡,物價上漲會無聲無息地吃掉購買力,這也是為什麼資產配置中不能只有定存,必須保有具備成長潛力的標的。
決定達標速度的關鍵:不是高收入,而是低支出
很多人容易先看到報酬率,卻忽略背後的財務基本功,以為一定要年薪幾百萬才能談財富自由,這其實是個很大的迷思。
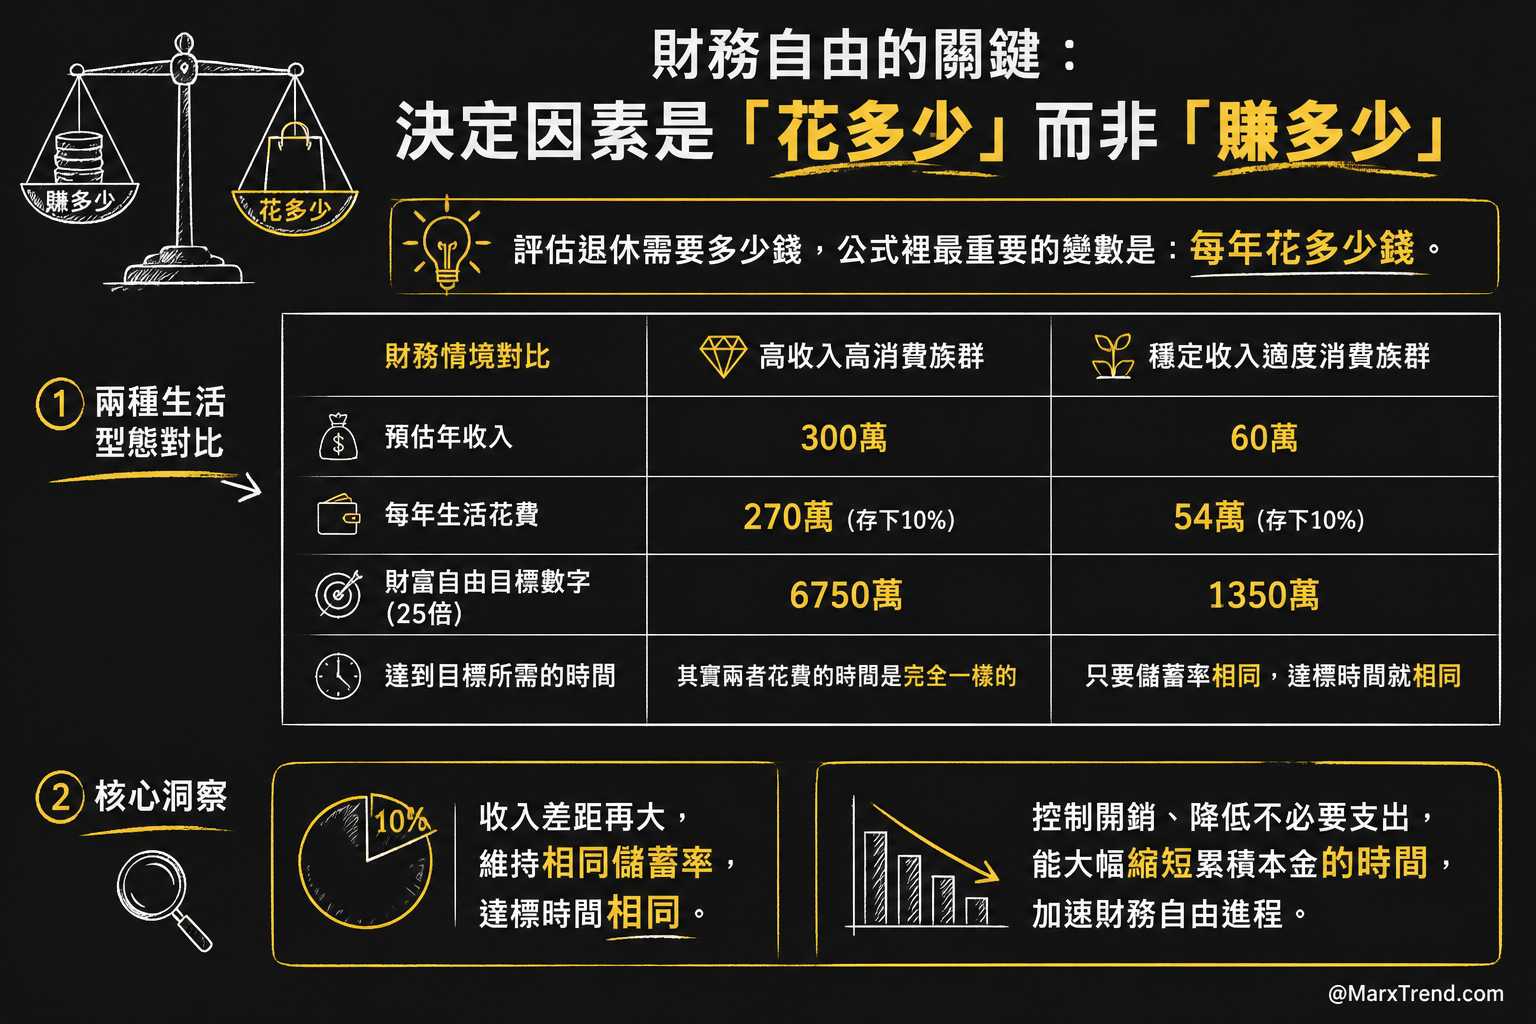
在評估需要多少錢才能退休時,公式裡最重要的變數並不是賺多少錢,而是每年花多少錢。
為了讓這個概念更具體,我們可以看看以下兩種不同生活型態的對比,就能發現儲蓄率對財務進程的巨大影響:
| 財務情境對比 | 高收入高消費族群 | 穩定收入適度消費族群 |
|---|---|---|
| 預估年收入 | 300 萬 | 60 萬 |
| 每年生活花費 | 270 萬(存下 10%) | 54 萬(存下 10%) |
| 財富自由目標數字(25 倍) | 6,750 萬 | 1,350 萬 |
| 達到目標所需的時間 | 其實兩者花費的時間是完全一樣的 | 只要儲蓄率相同,達標時間就相同 |
從表格中可以發現,即使收入差了好幾倍,但只要維持同樣的儲蓄率,雙方抵達財務目標的時間其實是不相上下的
高薪族群如果不控制開銷,習慣了高消費的模式,反而需要極度龐大的本金才能支撐那樣的退休生活,相對的,如果在維持生活品質的前提下,盡可能降低不必要的開銷,就能大幅縮短需要累積本金的時間~
建立投資組合的防禦力:資產配置與投資成本
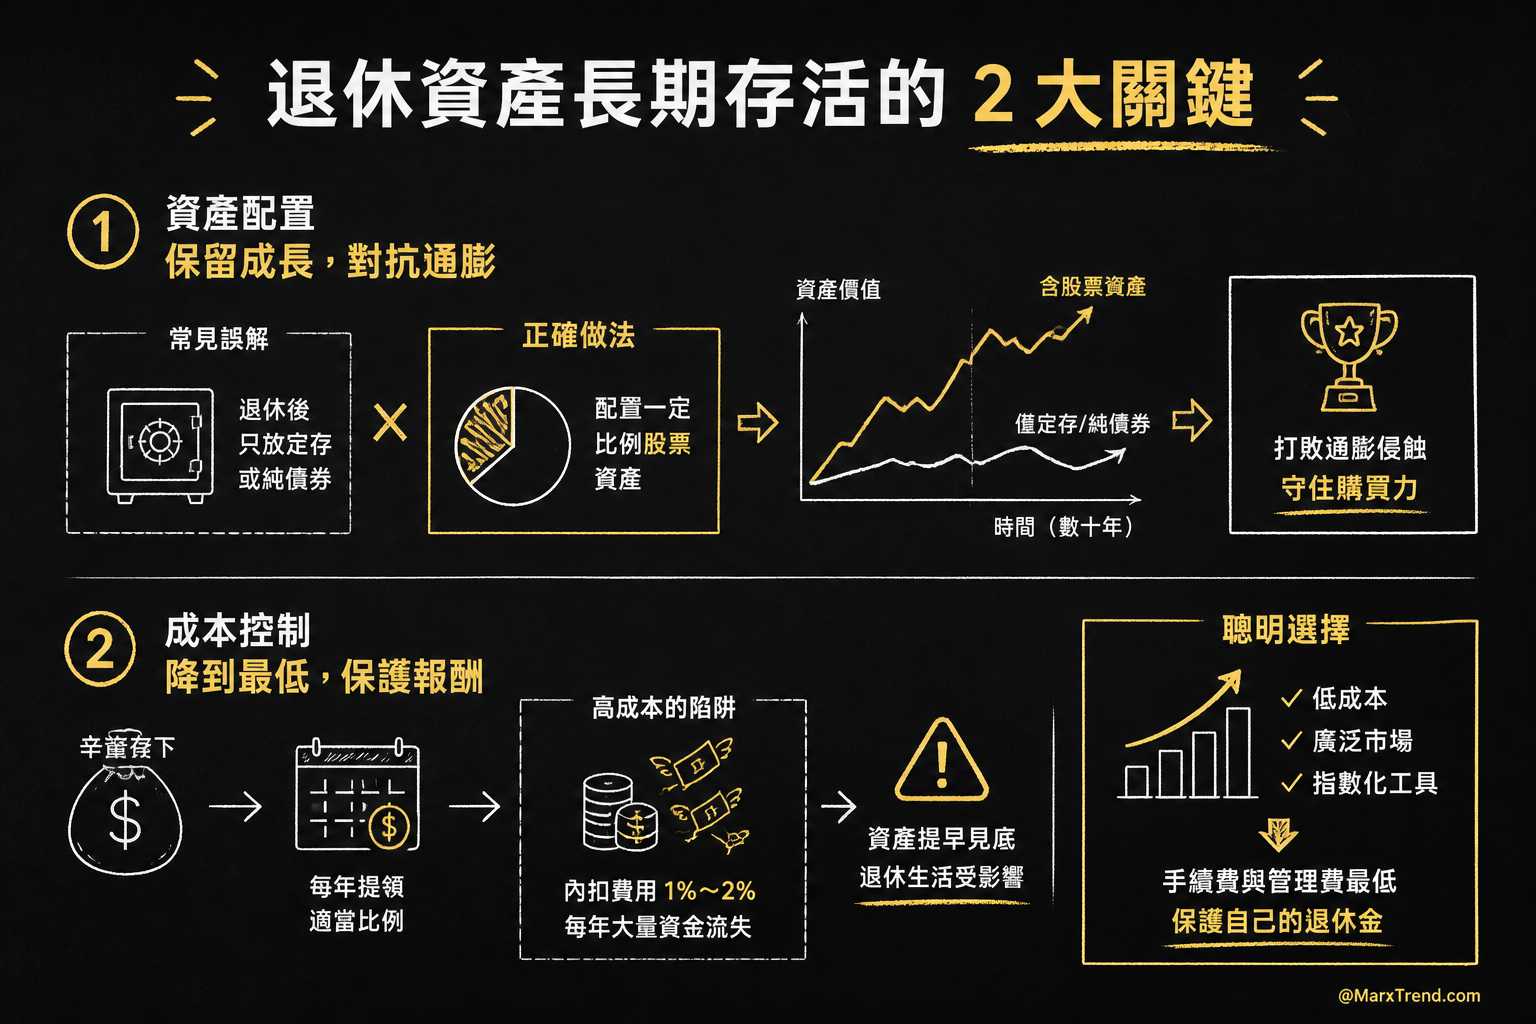
確定了財務目標後,接下來就是資金該怎麼放的問題,市場裡常見的一個誤解是,認為退休了就應該把錢全部放在看起來最安全的定存或純債券裡
如果在幾十年的退休期間裡沒有適度的股票資產來創造增長,光是通貨膨脹就會把購買力侵蝕殆盡,因此保持一定比例的股票部位,是讓資產能長期存活的關鍵
另外一個新手最容易忽略的細節,就是投資成本,這也是影響長期報酬的一大殺手
假設好不容易存到了一筆錢,原本每年可以安穩提領適當比例的資金,但如果買入的是內扣費用高達1%甚至2%的理財產品,等於每年都有一大塊資金白白流失,這會讓原本預計能撐幾十年的資產提早見底
因此在挑選標的時,選擇低成本的廣泛市場指數化投資工具,把手續費與管理費降到最低,是保護自己退休金的必要功課
改變財務數學的最強資產:持續保持賺錢能力
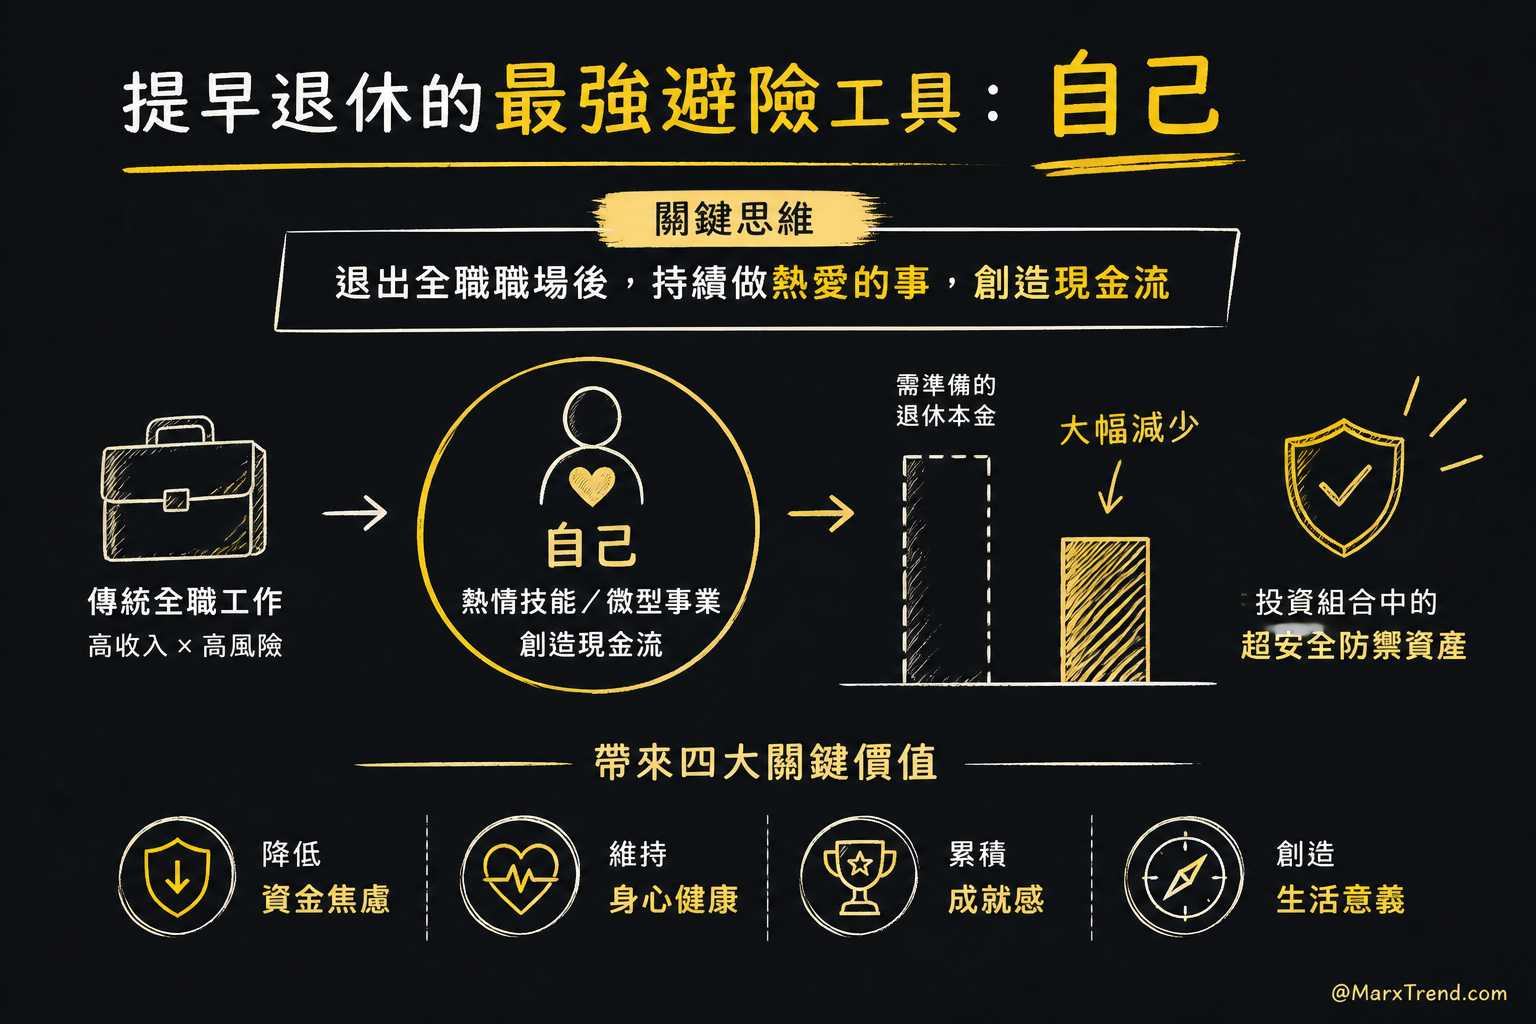
在規劃提早退休時,還有一個最強大的避險工具,那就是自己,這聽起來可能有點反直覺,既然都要退休了,為什麼還要工作?
其實如果在退出傳統全職職場後,能夠繼續從事自己有熱情、喜歡的事情,即便這份工作賺的錢不多,只要能帶來一點點的現金流,對於整體的財務數學就會有顛覆性的影響
舉例來說,如果每個月能透過自己喜歡的技能賺點微薄收入,相對應需要準備的退休本金就可以大幅減少,這等於是在投資組合裡加入了一個極度安全的防禦型資產
更重要的是,擁有一份可以投入熱情的微型事業或工作,不僅能降低資金焦慮,更是維持身心健康、獲得成就感與生活意義的絕佳方式
務實面對財富目標,拿回人生的選擇權
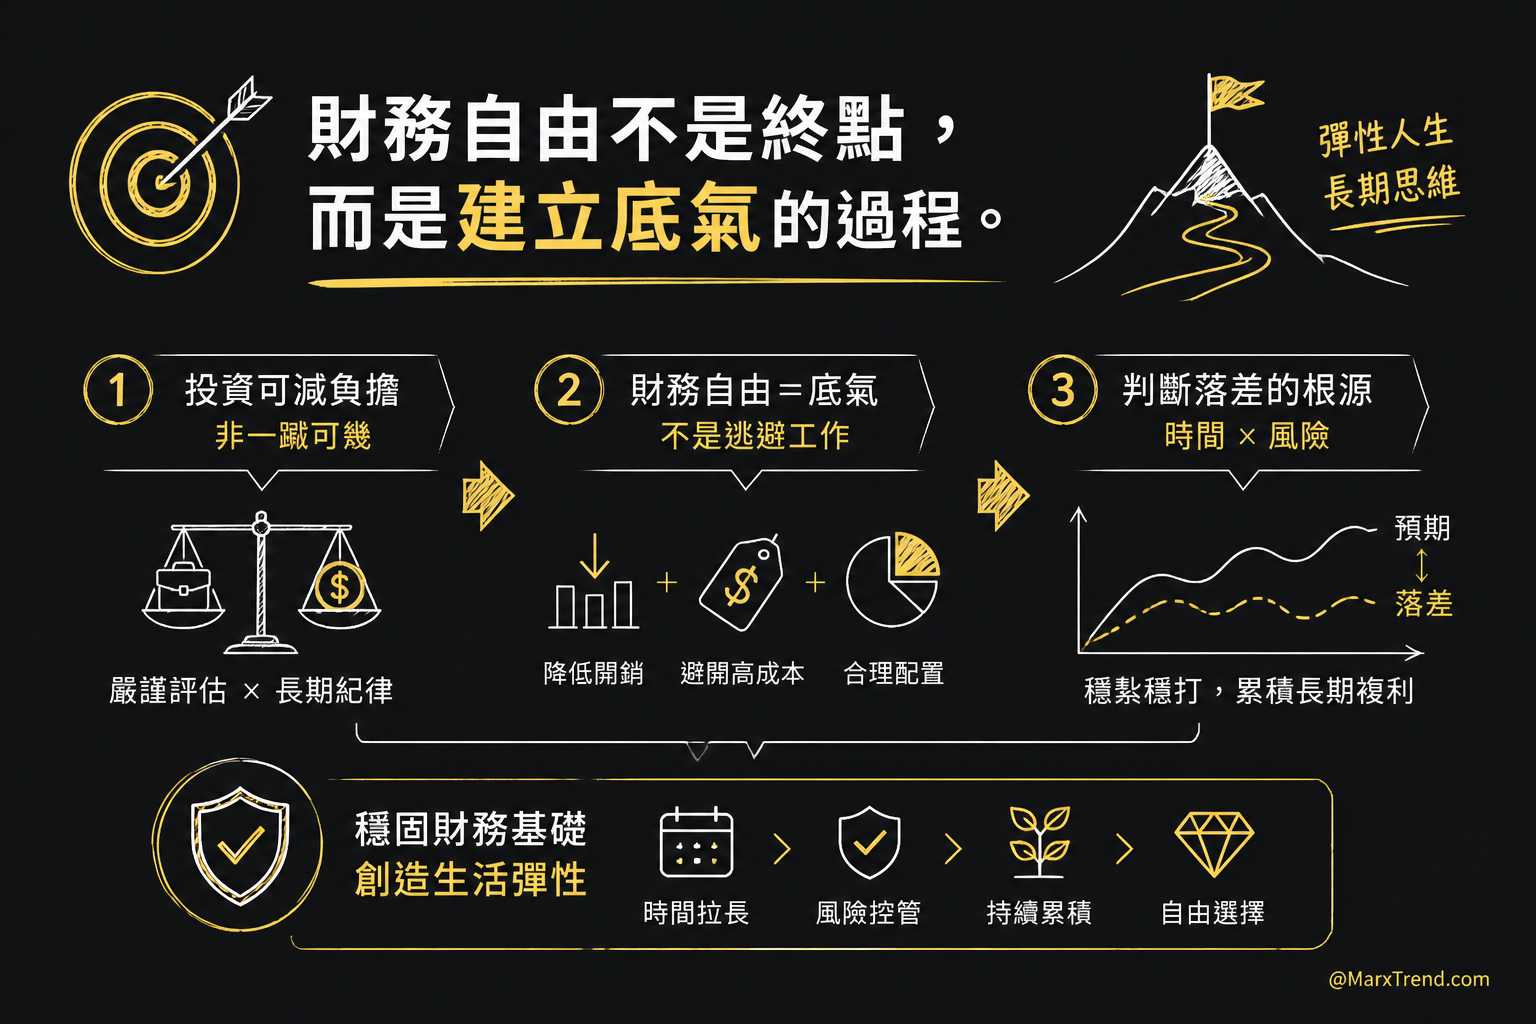
回過頭來看,靠投資確實能夠減輕生活負擔,但要達到完全不用上班的境界,需要非常嚴謹的風險評估與長期紀律
與其把財富自由當作逃避工作的藉口,不如把它視為一個建立財務底氣的過程,透過降低不必要的開銷、避開高昂的投資成本,並且做好合理的資產配置,讓自己的生活越來越有彈性
投資判斷出現落差時,問題通常不只在單一操作,而是沒有把時間維度與風險承受度考慮進去,循序漸進地把財務基礎打穩,不追求一夕致富,這才是理財路上最實在的長遠思維
關於財富自由與投資規劃,還有幾個值得釐清的思考點
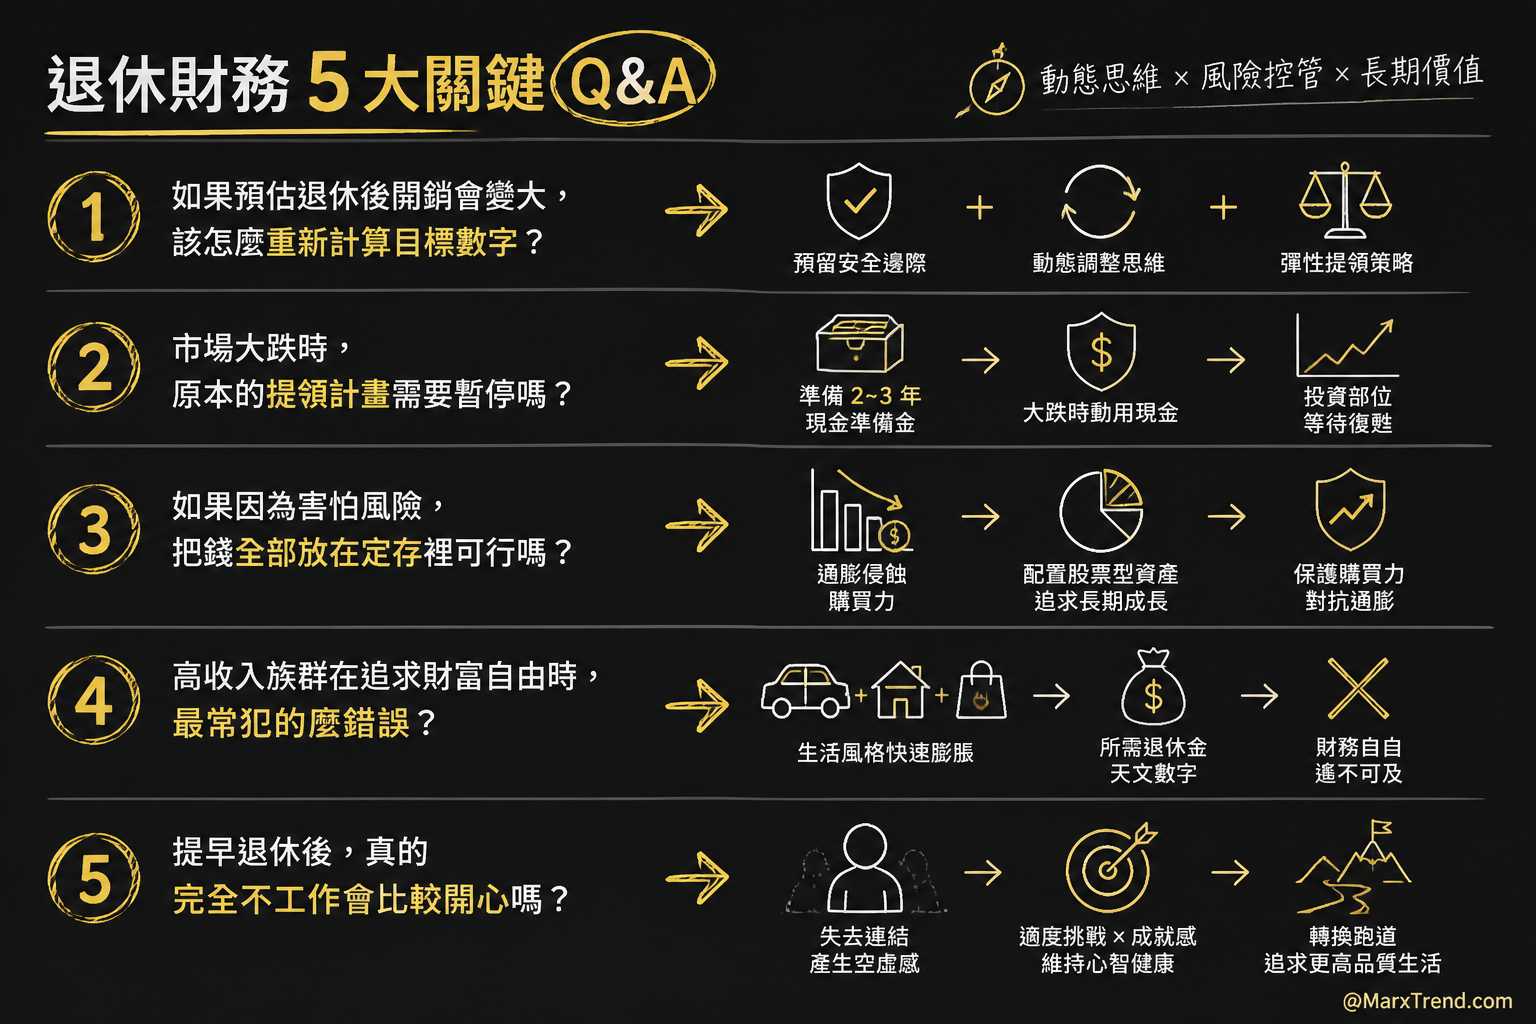
Q1:如果預估退休後開銷會變大,該怎麼重新計算目標數字?
這是一個很務實的問題,許多人在做規劃時只看現在的生活費,卻忘了未來可能會有醫療照護或家庭變故的支出
面對這種情況,除了在原本的目標數字上預留安全邊際外,更重要的是建立動態調整的思維,例如在市場好時多存一點,市場差時適度縮減非必要的娛樂開銷,而不是死守著一個固定的提領率。
Q2:市場大跌時,原本的提領計畫需要暫停嗎?
如果遇到嚴重的空頭市場,硬是從已經縮水的股票部位中變現來支付生活費,會造成很嚴重的順序風險
比較穩健的作法是,平時就要準備一筆約兩到三年生活費的現金安全準備金,當市場大跌時,就先動用這筆現金,讓投資部位有時間能夠慢慢復甦,而不是被迫殺低
Q3:如果因為害怕風險,把錢全部放在定存裡可行嗎?
完全零波動的資產,長期下來最大的敵人就是通貨膨脹
如果把幾十年的生活費全部放在定存,購買力一定會逐漸下降,導致未來的錢越來越薄。合理的作法是讓投資組合保持一定比例的股票型資產,用來追求超過通膨的長期成長,這才是保護購買力的核心策略
Q4:高收入族群在追求財富自由時,最常犯什麼錯誤?
最常見的盲點就是生活風格的快速膨脹,很多高薪族群隨著收入增加,不知不覺中把錢花在更高階的車子、更昂貴的住宅與消費上,導致儲蓄率根本沒有提升
當開銷變得極大時,要維持這種生活型態所需的退休金就會變成一個天文數字,反而讓財務自由變得遙不可及
Q5:提早退休後,真的完全不工作會比較開心嗎?
根據許多過來人的經驗,完全切斷與社會的連結,一開始可能會覺得很放鬆,但幾個月後往往會伴隨而來強烈的空虛感
人類的心智需要適度的挑戰與成就感來維持健康,因此把財富自由視為轉換跑道的契機,去從事沒有財務壓力且具備熱情的事物,通常能帶來更高品質的生活體驗
這篇文章的觀點來源與延伸探討
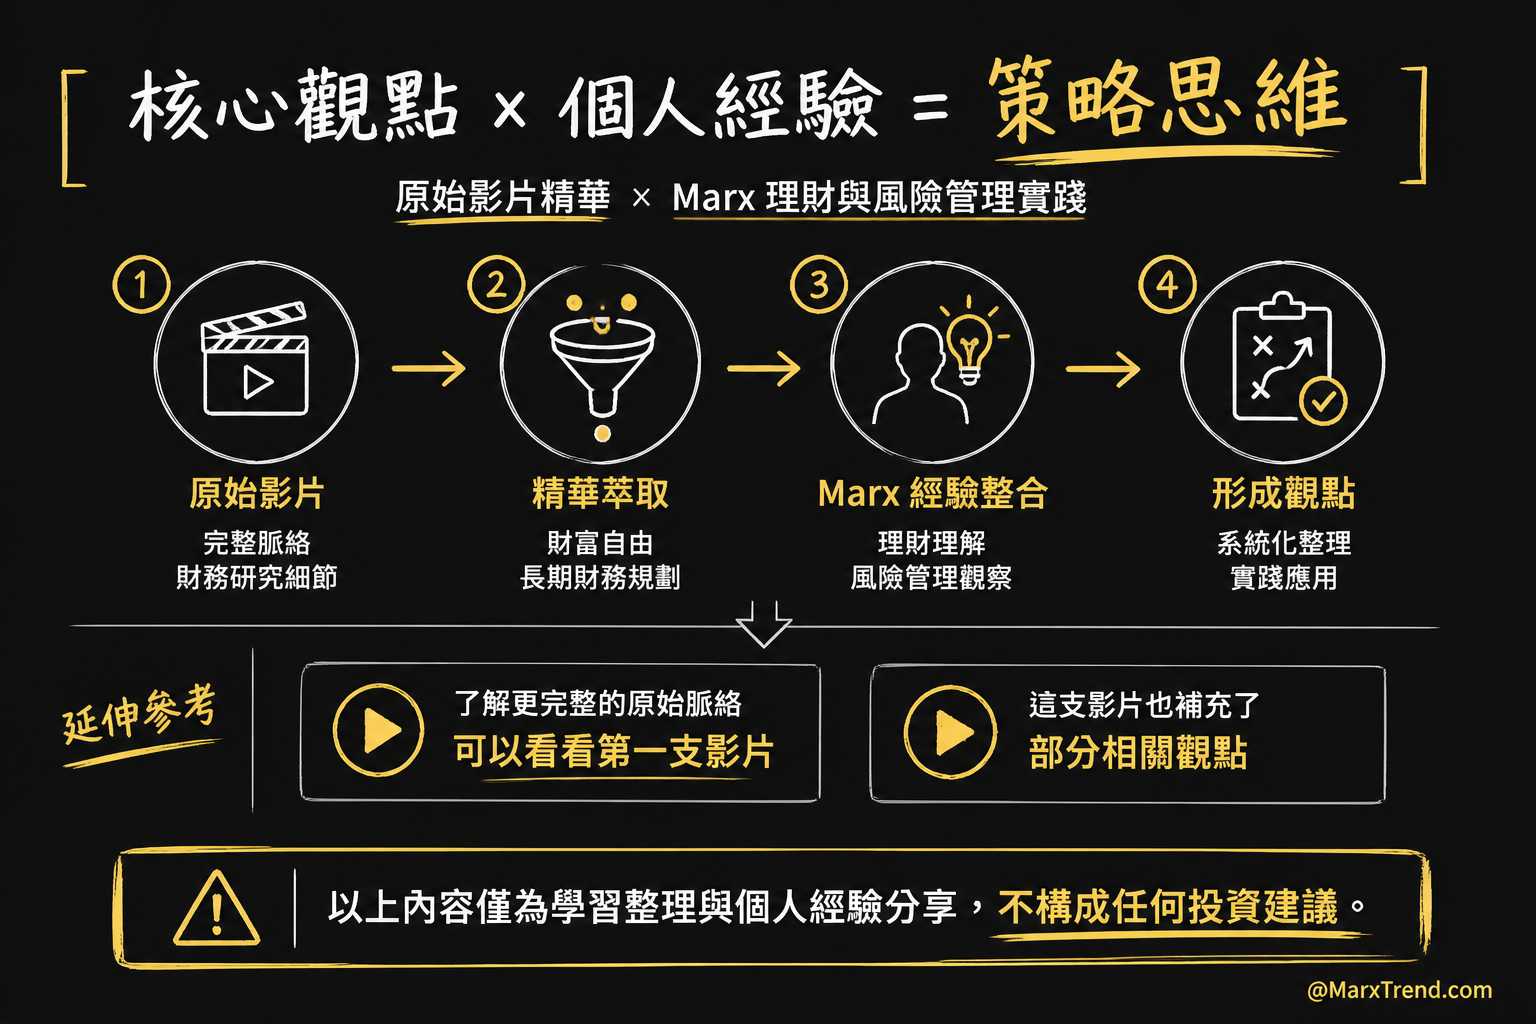
這篇文章是從原始影片中,挑出與財富自由及長期財務規劃相關的核心觀點,並加入了Marx我自己在理財與風險管理上的理解與經驗觀察整理而成
影片裡有許多更完整的原始脈絡與財務研究細節,如果有興趣深入研究這些投資框架,可以參考原本的影音內容來進行對照
以上內容僅為學習整理與個人經驗分享,不構成任何投資建議。