【分享本文原因】很多新手剛踏入台股市場,買了熱門的 ETF 後,遇到大跌就會開始擔心:ETF 會不會像一般公司一樣倒閉?發行公司出狀況時,錢會不見嗎?
市場常見的一個誤解,是把企業破產跟基金下市混為一談。Marx我經歷過幾次市場大循環,發現只要搞懂背後的資金保管機制,就能減少不必要的恐慌,把重心放回真正的風險管理上
目錄
ETF 真的會倒閉嗎?破解新手對資產歸零的恐慌
很多人容易先看到熱門標的,卻忽略背後的運作機制。遇到股市大跌,常會擔心發行公司如果營運不善,裡面的錢會不會血本無歸
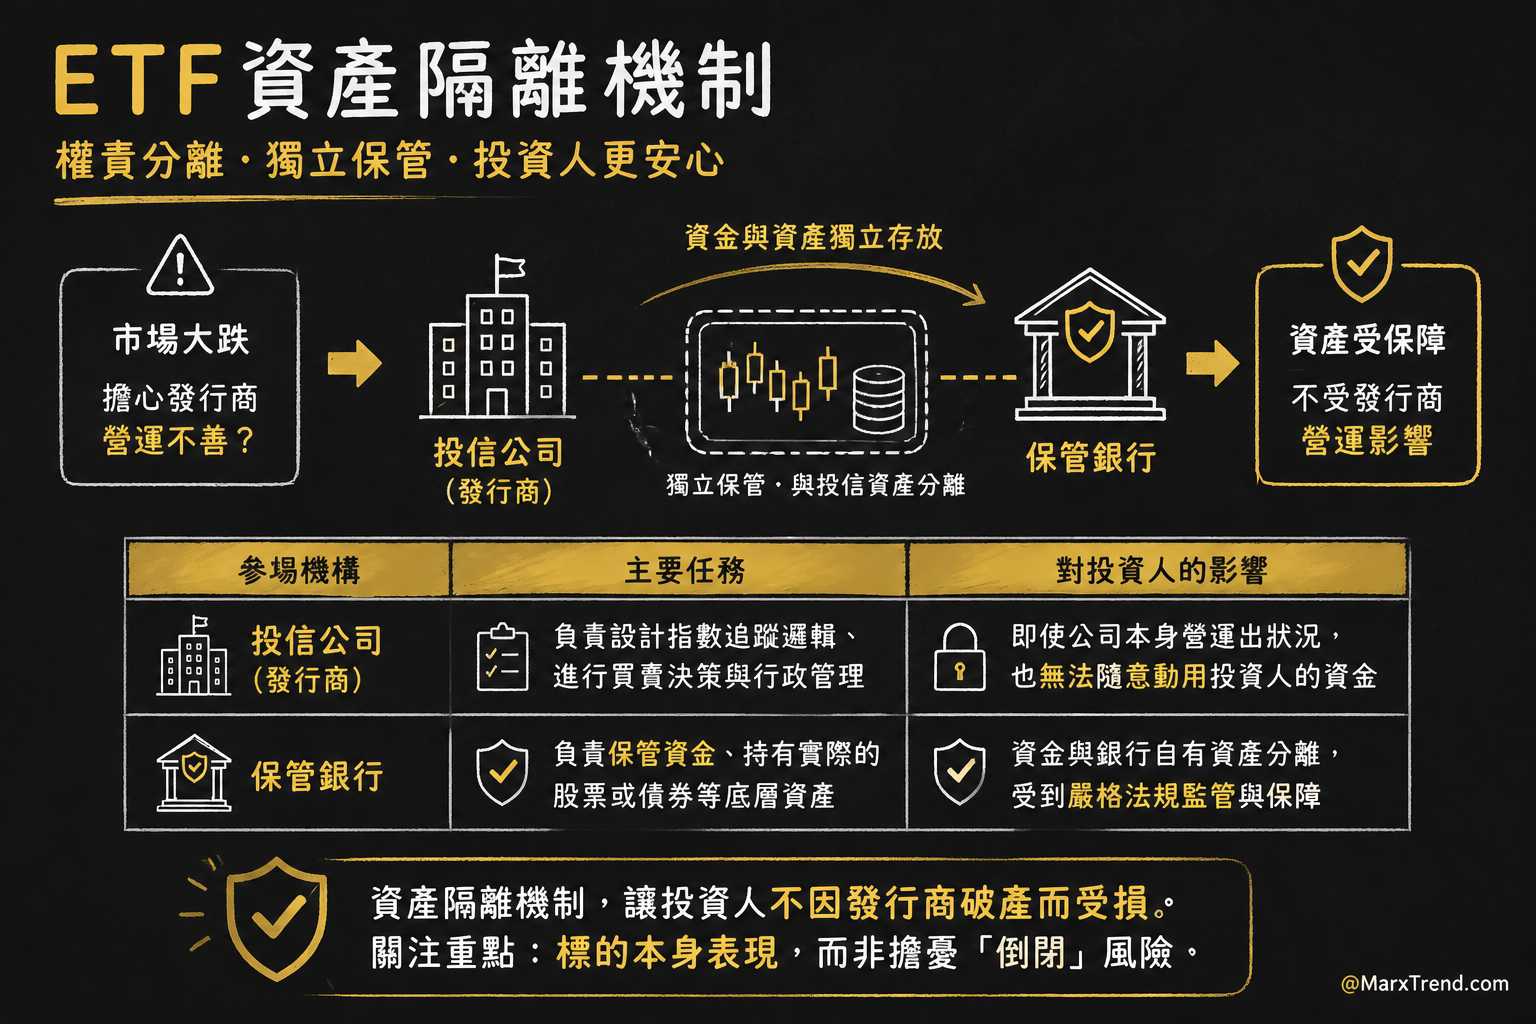
其實,在台灣的金融法規架構下,ETF 的資金並不是直接放在發行公司(投信)的口袋裡。發行公司只負責管理與操作,真正的資金與買來的股票,是獨立存放在保管銀行裡面的。
這就像是租了一個保險箱,投信公司擁有決定買賣什麼資產的鑰匙,但保險箱本身是由銀行負責看守的,兩者的權責完全分開。
透過下面的比較,可以更清楚理解這兩者的分工差異:
參與機構主要任務對投資人的影響投信公司 (發行商)負責設計指數追蹤邏輯、進行買賣決策與行政管理即使公司本身營運出狀況,也無法隨意動用投資人的資金保管銀行負責保管資金、持有實際的股票或債券等底層資產資金與銀行自有資產分離,受到嚴格法規監管與保障
因為有這層隔離機制,投資人的資產並不會因為發行商破產而跟著消失。這也是為什麼,我們不用過度擔憂所謂的「倒閉」問題,而是該把注意力放在標的本身的表現上。
不是倒閉而是「下市」:觸發清算機制的兩大條件
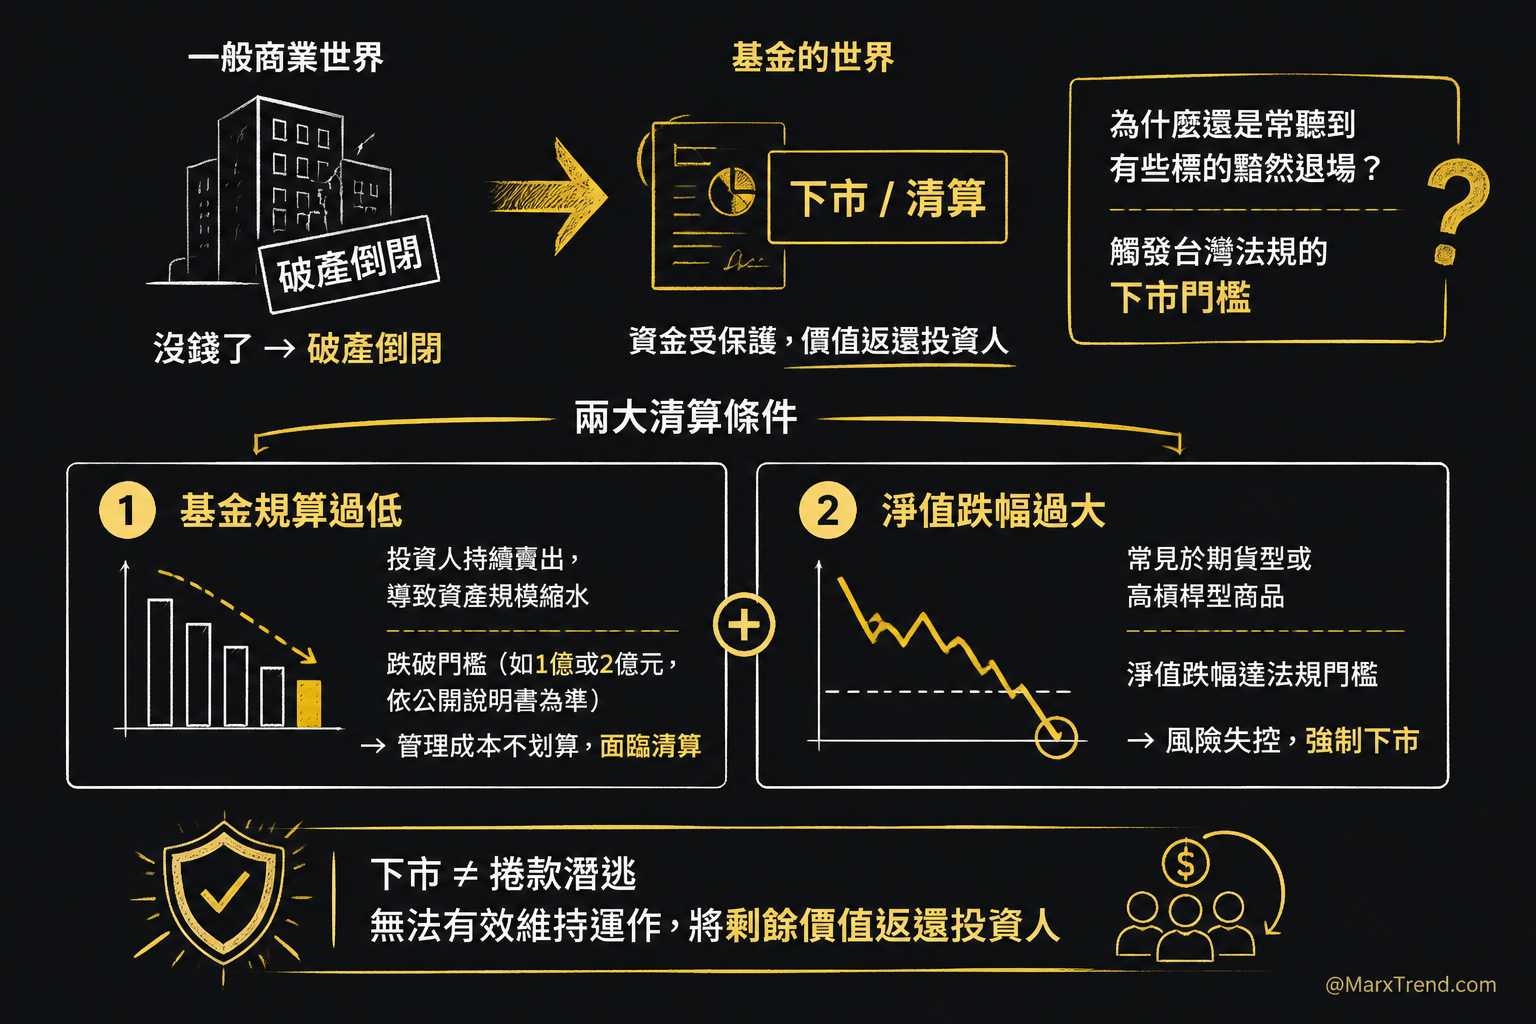
在一般商業世界裡,公司沒錢了叫破產倒閉;但在基金的世界裡,這個過程通常被稱為「下市」或「清算」。
既然資金受到保護,那為什麼還是常聽到有些標的黯然退場?這通常是因為觸發了台灣法規所設定的下市門檻。
要判斷手上的標的安不安全,可以觀察以下兩個最主要的清算條件:
- 基金規模過低:當投資人不斷賣出,導致整體資產規模縮水(例如股票型 ETF 規模跌破 1 億或 2 億元,依各家公開說明書為準),代表留下來的資金太少,管理與維護成本不再划算,就會面臨清算。
- 淨值跌幅過大:這特別容易發生在期貨型或高槓桿型的商品上。如果淨值相較發行時跌幅達到一定比例,為了避免風險無限擴大,法規會強制要求其下市。
了解這些機制後就能明白,下市並不是有人捲款潛逃,而是這檔基金已經無法有效維持運作,必須把剩下的價值還給投資人。
萬一手上買的標的真的下市,資金要怎麼拿回來?
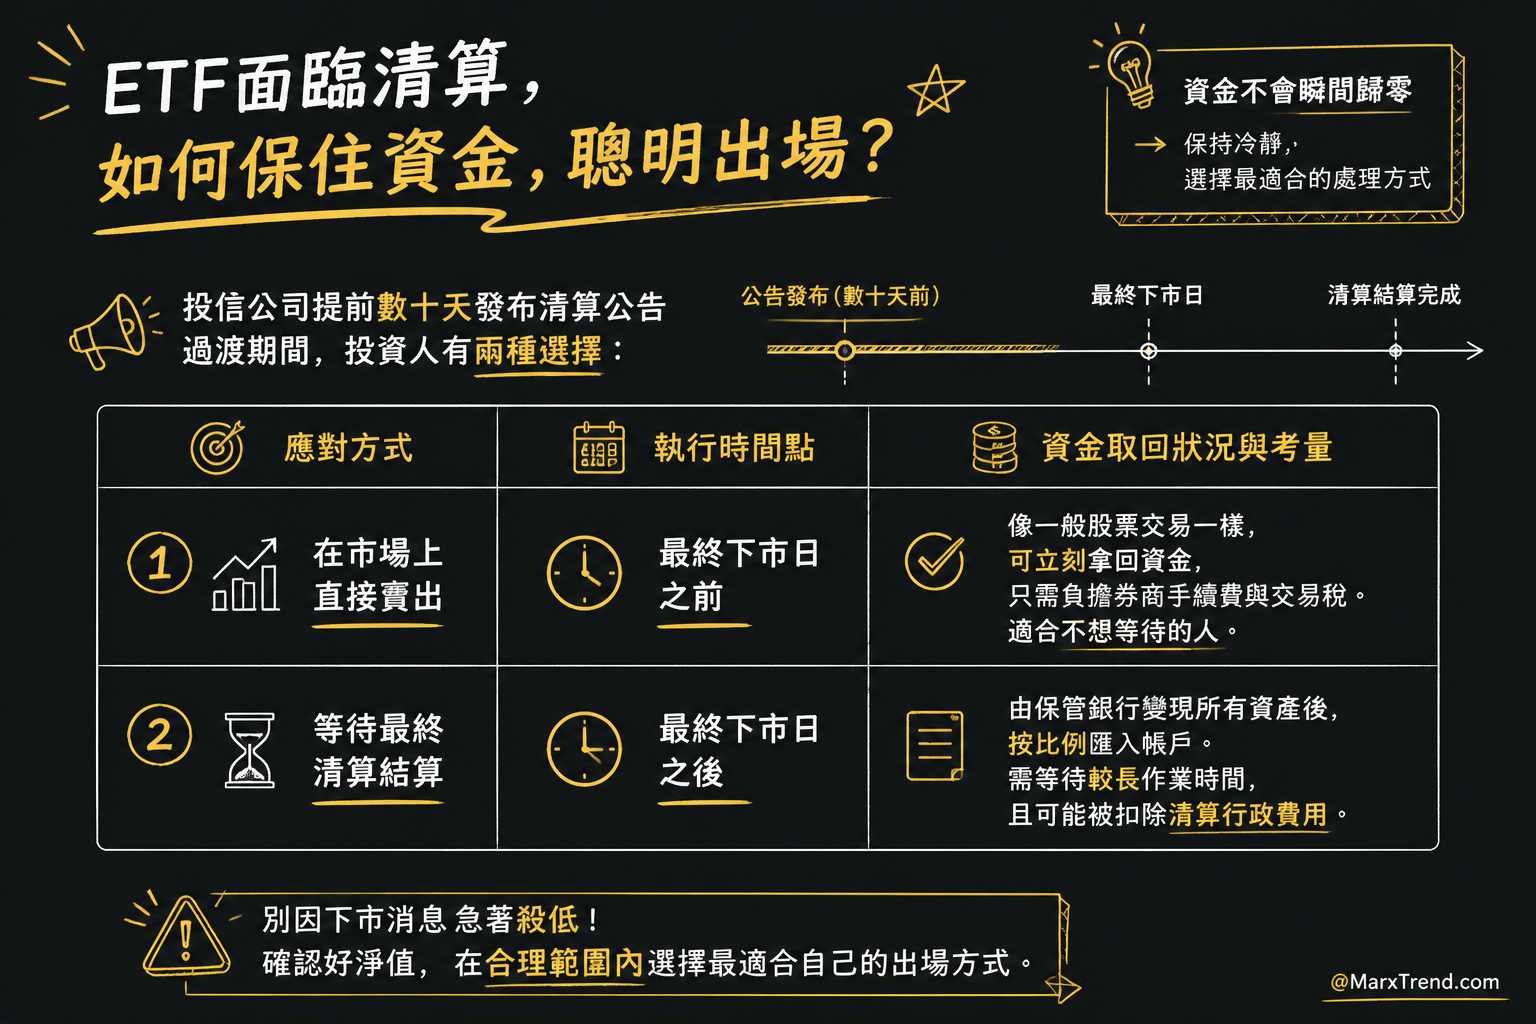
萬一面臨清算,資金並不會瞬間歸零。這時候最重要的是保持冷靜,評估要用哪一種方式處理手上的部位。
通常投信公司會提前數十天發布清算公告,在這段過渡期間,投資人主要有兩種選擇:
應對方式執行時間點資金取回狀況與考量在市場上直接賣出最終下市日之前像一般股票交易一樣,可立刻拿回資金,只需負擔券商手續費與交易稅。適合不想等待的人。等待最終清算結算最終下市日之後由保管銀行變現所有資產後,按比例匯入帳戶。需等待較長作業時間,且可能被扣除清算行政費用。
很多新手投資人常遇到的情況是,看到新聞說要下市就急著殺低,反而賣在極度不合理的價格。其實只要確認好淨值,在合理的範圍內選擇適合自己的出場方式即可。
從下市風險看資產配置:如何挑選更能長期持有的標的?
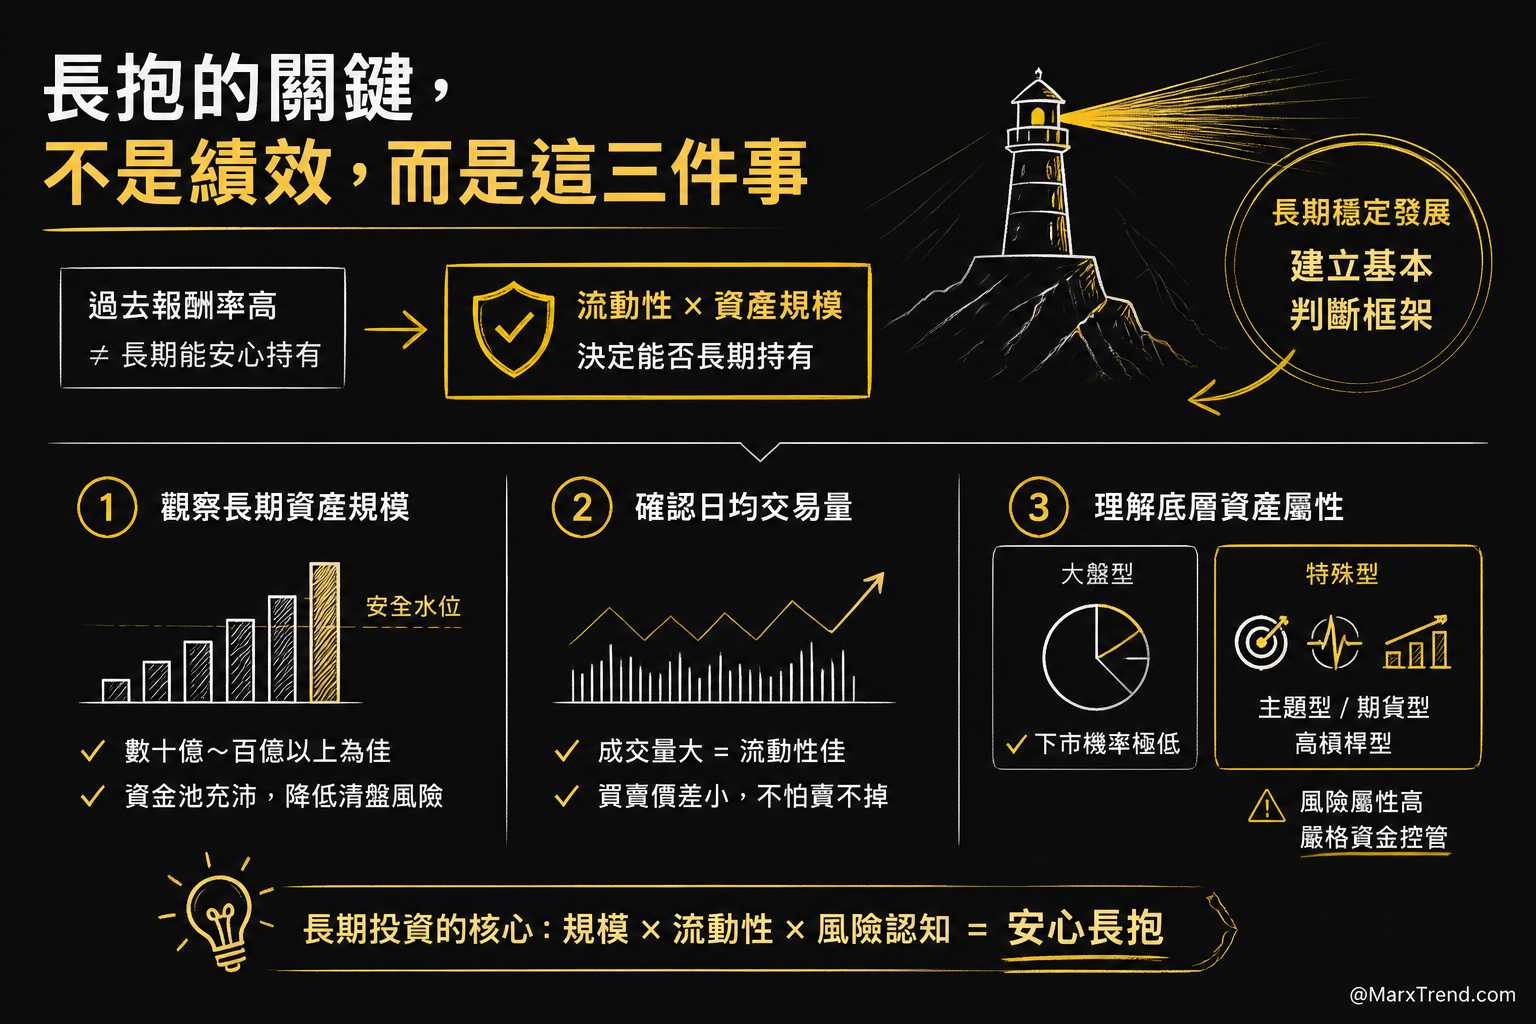
Marx我以前也會覺得,只要標的過去報酬率高就好。後來才慢慢發現,比起短線的績效,流動性跟資產規模才是能否安心長抱的關鍵。
如果希望一筆資金能夠長期穩定發展,在挑選時可以建立幾個基本的判斷框架。
首先,觀察長期資產規模。選擇規模在安全水位之上(例如數十億甚至百億以上)的標的,這類基金有充沛的資金池,較不容易因為短期資金撤出而面臨清盤。
其次,確認日均交易量。成交量大的標的,不僅流動性好,買賣價差小,也代表市場共識較高,不用擔心想賣的時候賣不掉。
最後,務必理解底層資產屬性。大盤型的商品通常下市機率極低,但如果是特定主題型、期貨型或高槓桿型標的,風險屬性就完全不同,這部分需要更嚴格的資金控管。
建立對市場機制的認知,是長期投資的基本功
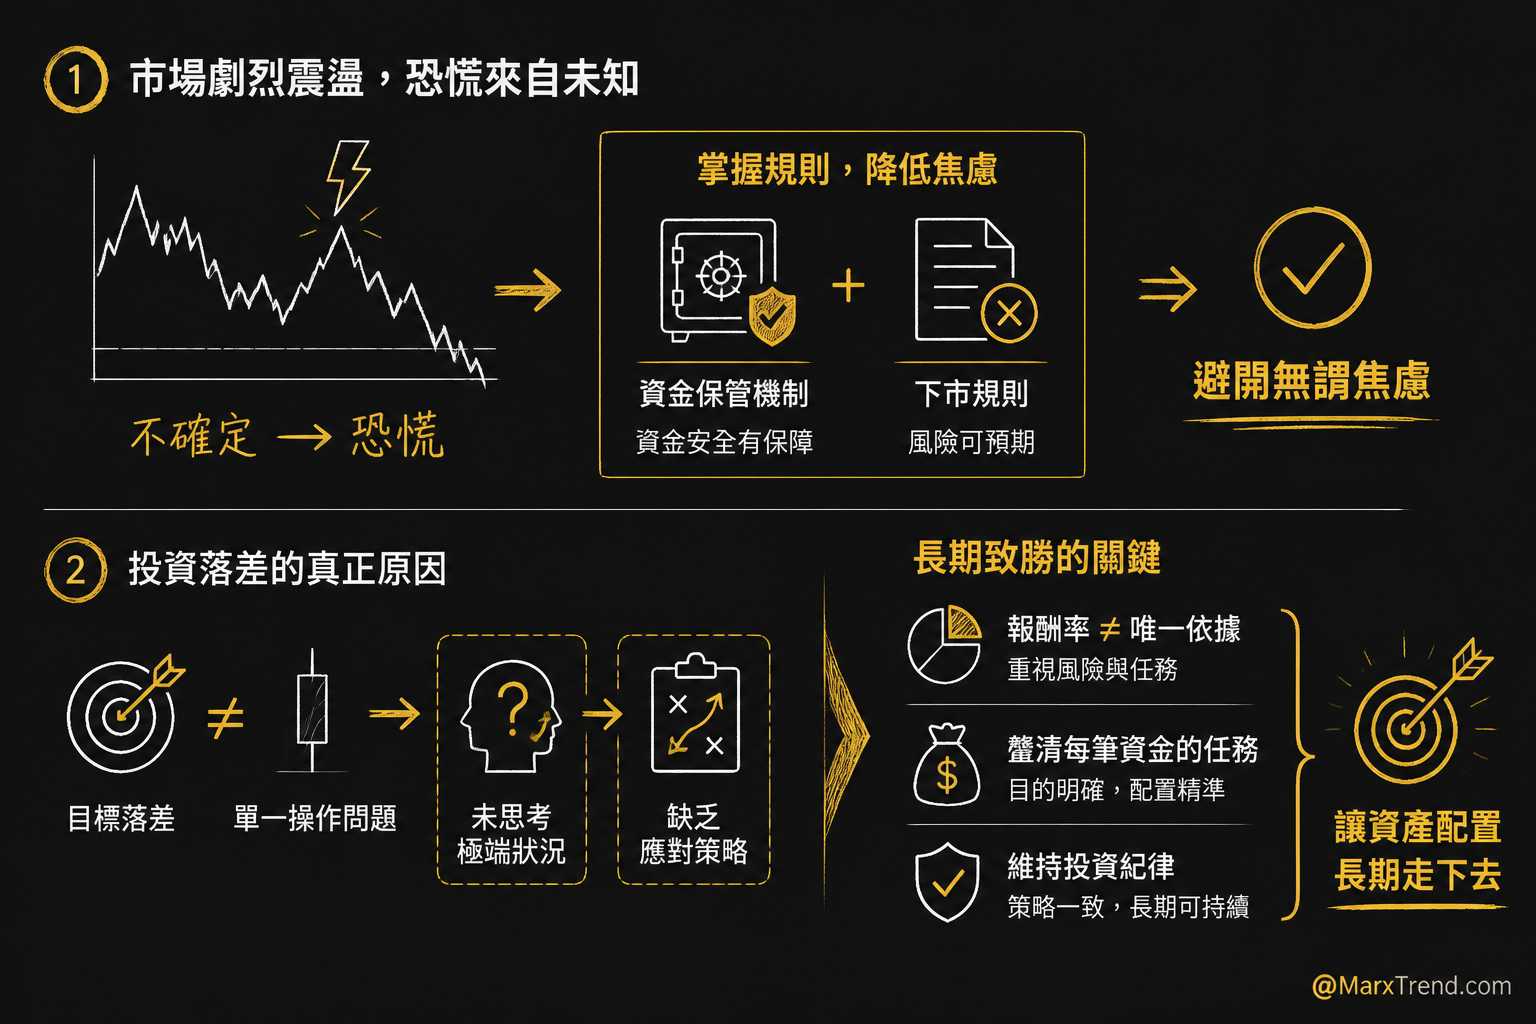
遇到市場劇烈震盪,恐慌往往來自於對未知的不確定感。當我們了解資金保管機制與下市規則後,就能避開無謂的焦慮。
投資判斷出現落差時,問題通常不只在單一操作,而是沒有提早思考極端狀況的應對策略。報酬率不能單獨作為決策依據,把每一筆資金的任務想清楚,並維持良好的投資紀律,才是能讓資產配置長期走下去的關鍵。
遇到這類投資疑問,我會這樣思考
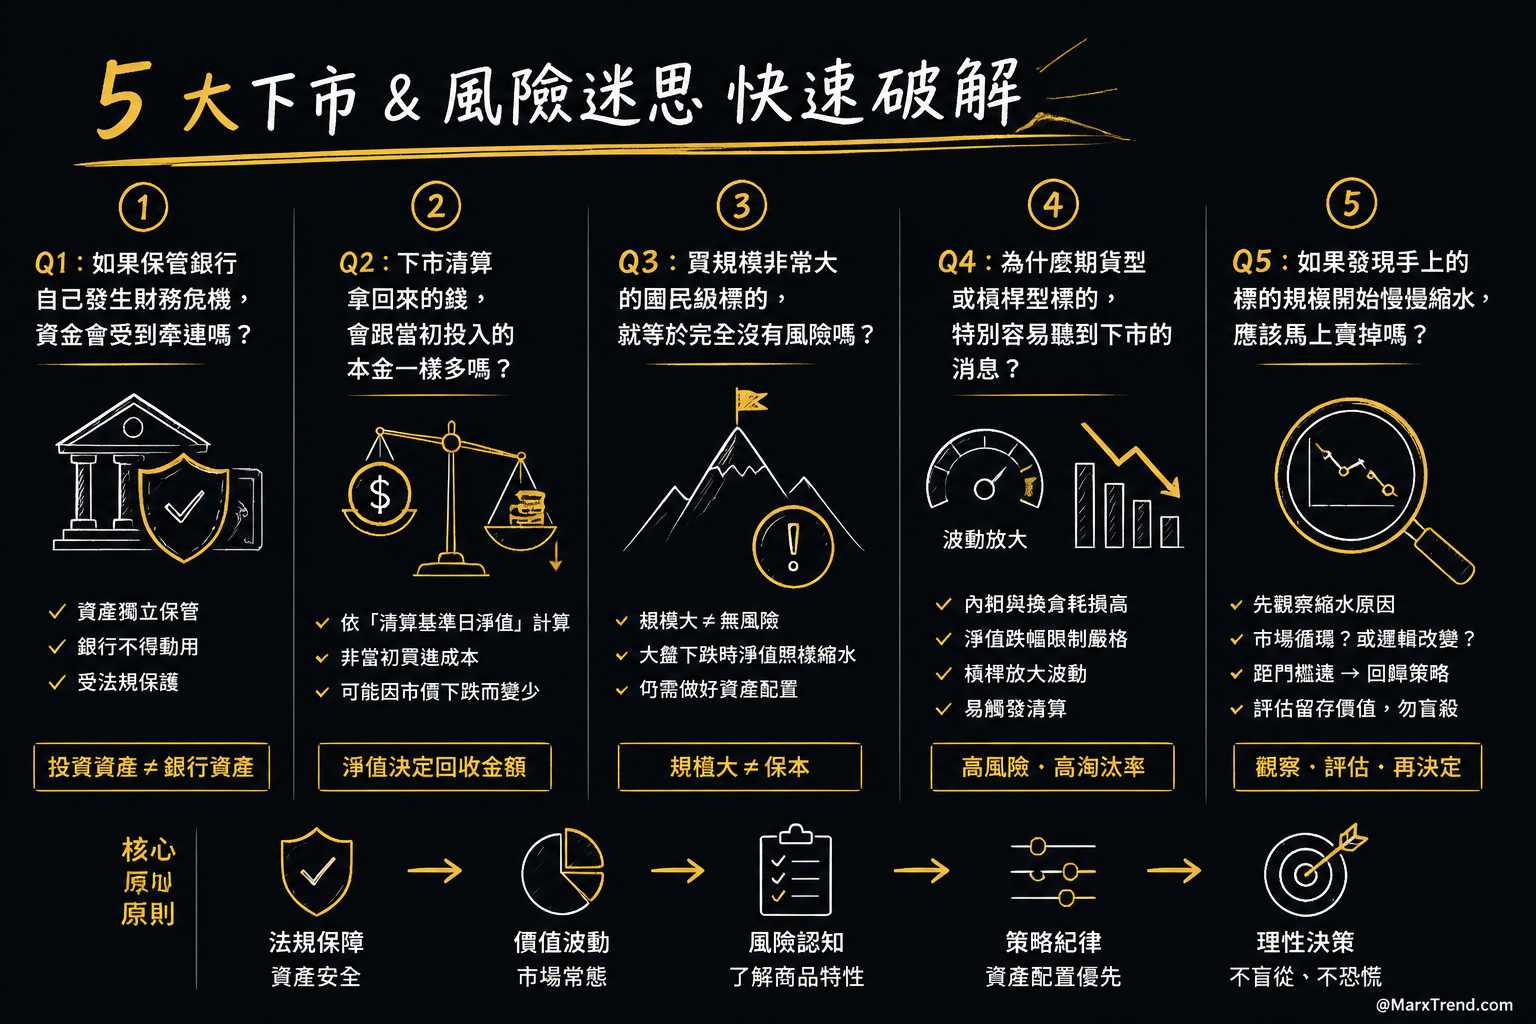
Q1:如果保管銀行自己發生財務危機,資金會受到牽連嗎?
這是很多具備風險意識的人會擔憂的極端情況。實際上,存放在保管銀行的基金資產,是獨立於銀行自有資產之外的。銀行不能把這些錢拿去放款或彌補自己的虧損。因此即便保管銀行本身出狀況,投資人的這筆資產依然受到法規保護,無法被銀行的債權人拿走
Q2:下市清算拿回來的錢,會跟當初投入的本金一樣多嗎?
結算時退回的金額,是根據「清算基準日的淨值」來計算,而不是當初買進的成本。如果在持有的這段期間,底層資產的價值已經大幅下跌,拿回來的錢自然會變少,這是大家必須承擔的市場價格波動風險
Q3:買規模非常大的國民級標的,就等於完全沒有風險嗎?
規模大只代表「幾乎不會因為規模太小而觸發下市門檻」,但絕對不代表沒有市場風險。當大盤整體下跌、總體經濟轉弱時,這些巨型標的的淨值依然會跟著縮水。投資人還是要做好整體的資產配置,不能把規模大跟保本劃上等號
Q4:為什麼期貨型或槓桿型標的,特別容易聽到下市的消息?
這類衍生性商品通常有較高的內扣與換倉耗損成本,且法規對於其淨值跌幅有更嚴格的限制。因為槓桿放大了波動,一旦遇到連續且不利的市場走勢,淨值極容易迅速縮水而被迫清算。這也是為什麼新手在尚未熟悉風險前,應謹慎評估是否接觸這類商品
Q5:如果發現手上的標的規模開始慢慢縮水,應該馬上賣掉嗎?
不必過度恐慌,但需要開始觀察縮水背後的原因。是因為市場整體處於空頭循環,大家都在獲利了結?還是該標的的選股邏輯已經不被市場青睞?如果距離法規下市門檻還很遠,可以先回歸自己的核心策略,重新評估這筆資金的留存價值,不用急著在第一時間盲目殺出
關於投資市場的運作機制,還有這些值得探討
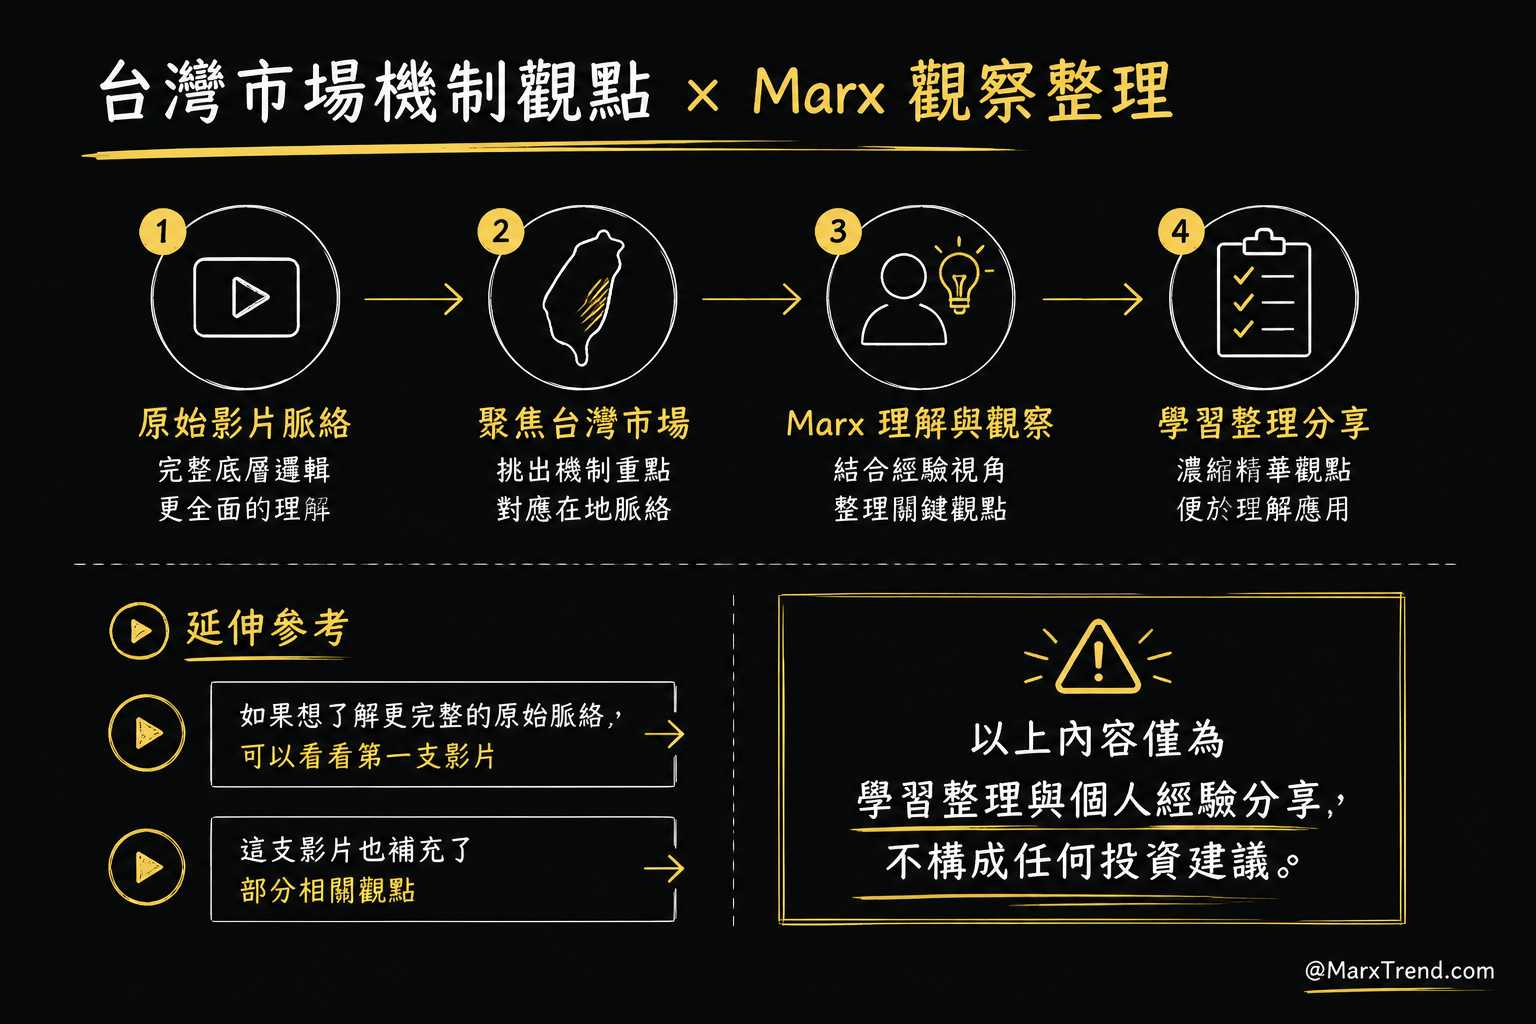
這篇文章是從原始探討金融與基金架構的影片內容中,挑出與台灣市場機制相關的觀點,並加入 Marx 我的理解與經驗觀察整理而成。
影片裡有更完整的原始脈絡,如果對於海外資產保管的底層邏輯有興趣,可以參考原創作者的詳細解說。
以上內容僅為學習整理與個人經驗分享,不構成任何投資建議。